Wealthi 保险与税务策略 — Richmond Hill · Aurora647-951-1588 · partners@wealthi.ca · EN

税务规划

税,是一生中最大的单项支出。

对高收入家庭和企业主来说,累计缴纳的税款往往超过房子、超过教育。好消息是:加拿大的税制为合规的规划留出了充分空间。税务规划不是钻空子,而是在规则之内把每一分税交得明白——个人一条线,公司一条线,省下来的税就是不承担任何市场风险的收益。完整的方案地图,分别在家庭方案与企业主方案。

第一条线 · 个人节税

让每一块钱,都待在税负最低的位置上

从注册账户到资本利得,从保单内免税增长到退休取款顺序——六件事,每一件都有对应的工具可以当场算。

01

用满注册账户的「免税空间」

RRSP、TFSA、FHSA、RESP 的额度是政府给每个家庭的合法免税空间。先把额度用满、用对顺序(哪些收入进 RRSP 抵税、哪些资产放 TFSA 免税增长),是个人节税的第一步,也是最容易被浪费的一步。

02

家庭收入的合理分散

加拿大按个人累进征税,同样的家庭总收入,分布不同,税负可能相差数万。配偶 RRSP、合理的家庭成员薪酬安排、分年实现收入,都可以把高税阶的收入合规地移到低税阶。

03

资本利得的时机安排

出售资产的年份和方式直接决定应税额。分年变现、盈亏互抵(tax-loss harvesting)、主要住宅豁免的运用,都是在出售之前就要规划好的事——等卖完再想,通常已经晚了。

04

保单内的免税复利

注册账户之外,分红保单是最重要的免税增长空间:现金值在保单内免税复利,身故金免税给付。对已经用满 RRSP 和 TFSA 额度的高收入家庭,这几乎是唯一还能大规模扩展的免税增长通道。

05

退休收入的取款顺序

RRSP/RRIF、CPP、OAS 与保单借款,先取哪个、后取哪个,决定了退休后的实际税率,也决定了 OAS 会不会被收回。以保单现金值为抵押、向第三方银行借贷(可选择无需按期偿付)拿到的现金,在现行规则下不算应税收入,也不侵蚀老年金。

06

新移民与报税合规

报税身份的认定、海外资产申报(T1135)、登陆前后的资产安排——新移民的税务规划从登陆第一年就要做对。合规是所有节税安排的前提,错误的申报比多交税的代价更高。

以上每一项,家庭方案里都有完整拆解——先用 LAB 02 算退休税负,用 LAB 06 预演 RRIF 税单。

第二条线 · 公司节税

公司账上的钱:怎么少交,怎么免税出来

三条主通道,每一条都有专属的深度拆解与计算器——这里是入口。

四个最贵的问题、七篇深度指南、身后管道规划——整套作战地图在企业主方案。

“Any one may so arrange his affairs that his taxes shall be as low as possible; he is not bound to choose that pattern which will best pay the Treasury.”

“任何人都可以安排自己的事务,使税负尽可能低;他没有义务选择对国库最有利的方式。”

JUDGE LEARNED HAND

深入探索

「税务规划」全部文章

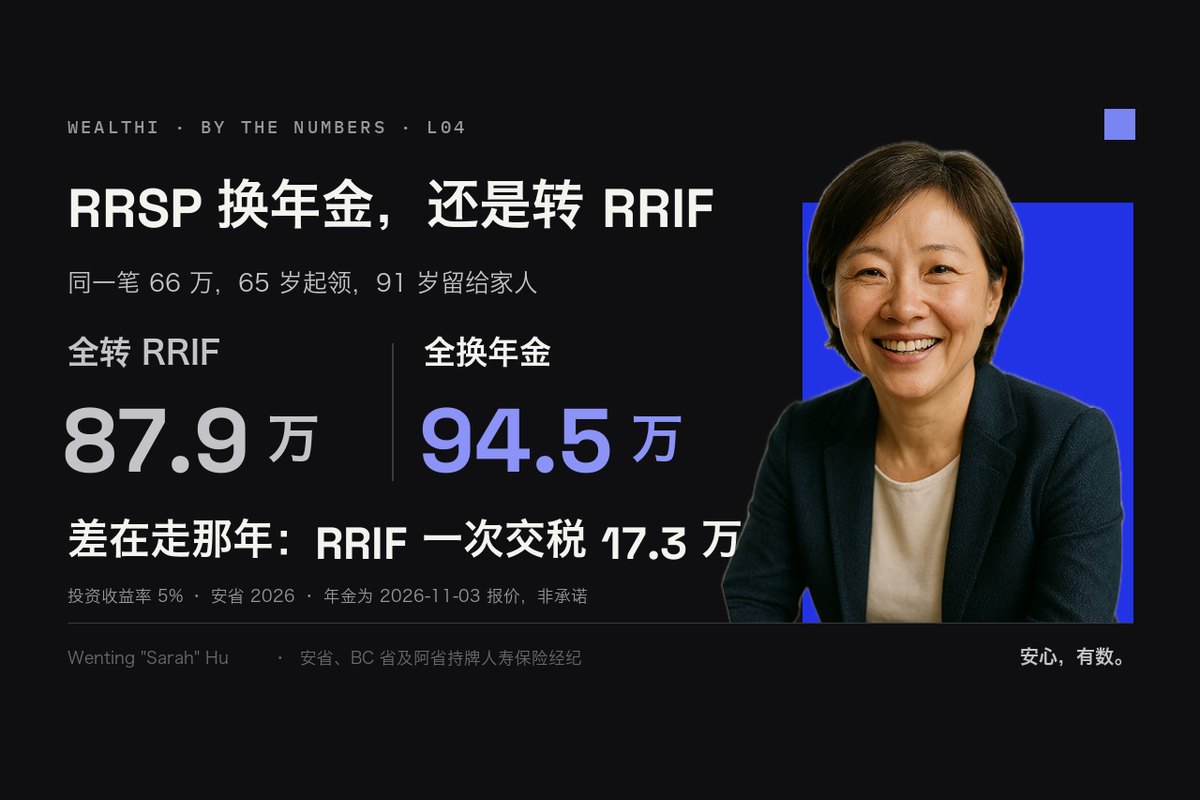
65 岁后 RRSP 换年金还是转 RRIF税务规划

65 岁后 RRSP 换年金还是转 RRIF?四种领法算到 91 岁

全 RRIF、全年金、RRIF 照年金取、推迟 CPP/OAS 再用 RRSP 的 26% 买年金补缺口:收益率 5% 时只差 11 万,3% 和 7% 时差到 30 万。第四期,附互动看板与完整视频。

阅读 →
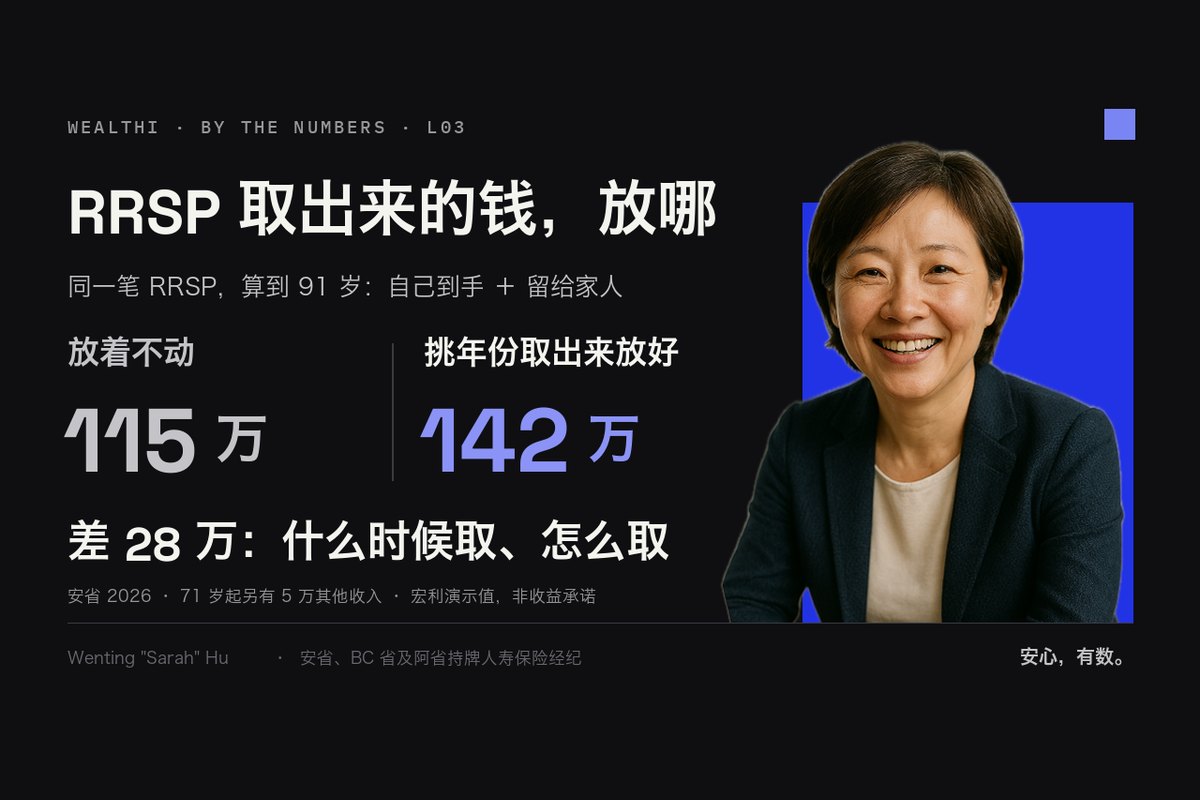
RRSP 取出来的钱放哪?四条路算到 91 岁税务规划

RRSP 取出来的钱放哪?不取、非注册、TFSA、分红保单,四条路算到 91 岁

同一笔 RRSP 合计 142 万对 115 万,差 28 万来自取不取;放哪三条路只差 6 万——活到 85 保单多 9 万 6,活到 95 TFSA 多 21 万。第三期,附完整视频。

阅读 →
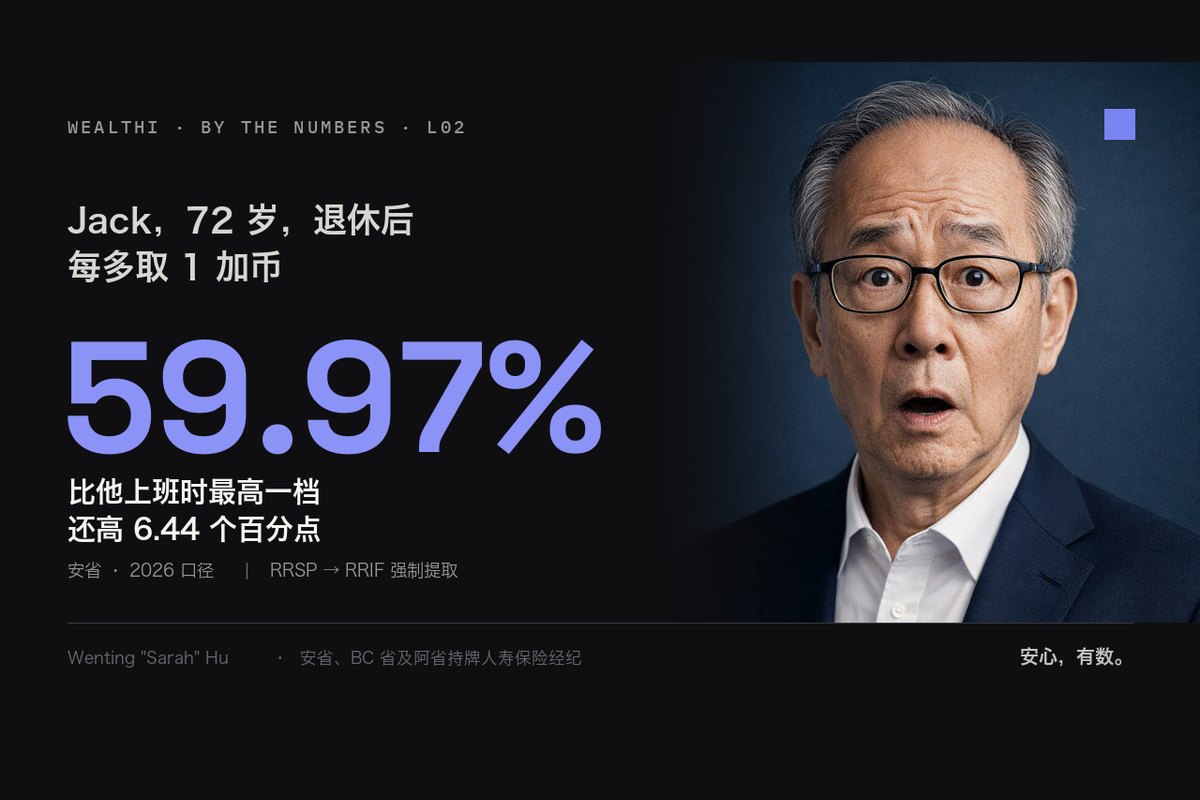
加拿大退休陷阱:RRSP 退休后为什么要交 59.97% 的税税务规划

加拿大退休陷阱:RRSP 退休后为什么要交 59.97% 的税?

RRSP → RRIF 走到 72 岁强制提取、OAS 回收、身故那年的最终税单:一个准备得不错的退休者,每多取 1 加币的真实边际税率可以到 59.97%,比上班时最高一档还高。第一期,附完整视频。

阅读 →
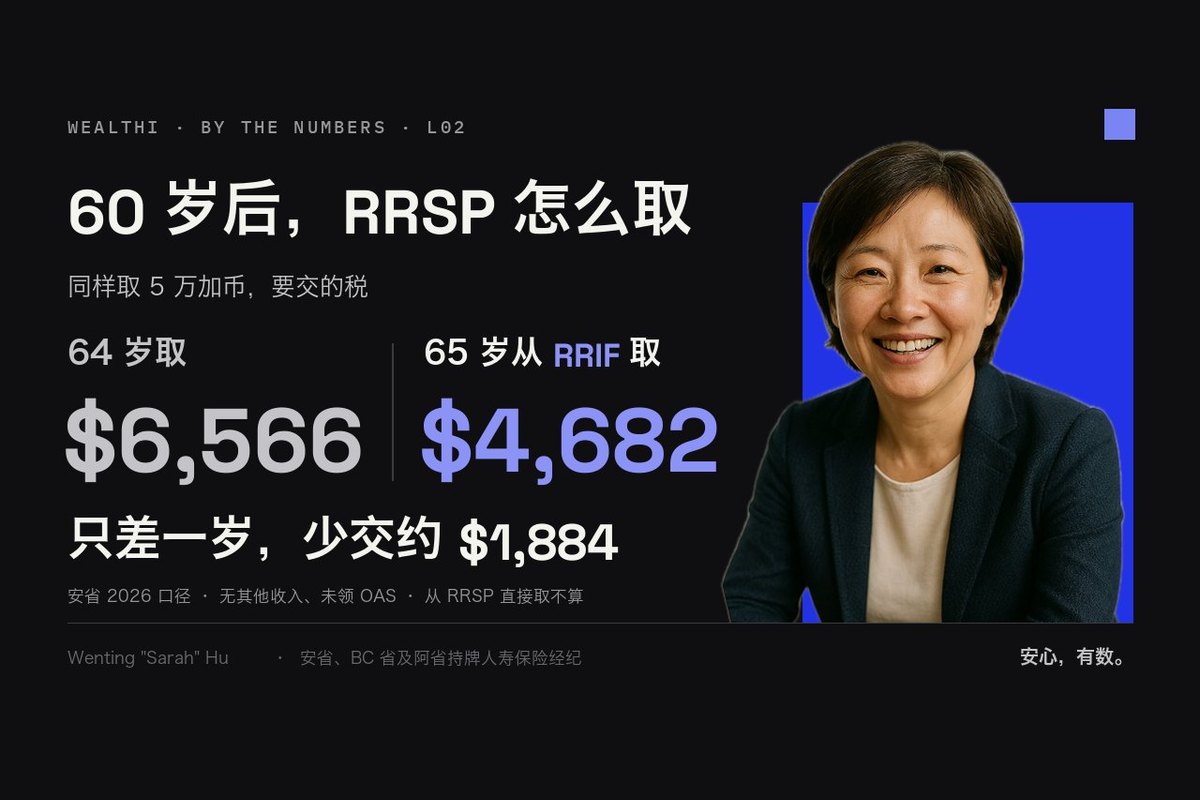
RRSP meltdown 怎么做:60 岁后 RRSP 怎么取最省税税务规划

RRSP meltdown 怎么做:60 岁后 RRSP 怎么取最省税

同样取 $50,000,自己挑的年份 13.1%,政府替你挑的年份 50.5%。五个可优化的机会、四条不该提前取的边界、有没有配偶承接为什么结论正好相反——安省 2026 数字,附完整视频。

阅读 →
来加拿大,你报税了吗?快来了解加拿大个人所得税申报的基本知识税务规划

来加拿大,你报税了吗?快来了解加拿大个人所得税申报的基本知识

加拿大采取个人每年主动申报收入和提交税务报表的制度,当然并非所有收入都要申报。2025税务年度的联邦税率、免税额、报税截止日期、五种报税方式、新移民第一次报税注…

阅读 →
重疾险的税务规划策略:个人买、公司买,还是共享所有权(EHP)详解税务规划、重疾保险

重疾险的税务规划策略

个人买、公司买,还是共享所有权(EHP)?三种结构讲清楚——含 H 先生的真实数字、CRA 四个立场与协议要点。

阅读 →
转移保单所有权的税务规则财富传承、税务规划

转移保单所有权的节税策略

148(8) 转子女、配偶间滚动是免税的;横穿公司边界的转移几乎都有代价。

阅读 →

预约税务诊断

先算税,再谈方案。

前 30 分钟免费:个人与公司的完整税务画像——漏洞在哪、每年漏多少。复杂案件事先报价方案分析费。

// 这个方案里唯一逐年变贵的变量,是你的年龄